L’essentiel à retenir : la réussite de votre projet immobilier repose sur une définition rigoureuse de votre capacité d’emprunt et la sécurisation juridique du compromis via des clauses suspensives précises. Ces protections vous permettent de renoncer à l’achat sans pénalités en cas de refus de prêt. Notez qu’un apport personnel de 10 % reste le standard recommandé pour couvrir les frais annexes.
En France, les frais de notaire représentent environ 8 % du prix d’achat dans l’ancien contre seulement 2 à 3 % pour un logement neuf. Mais comment s’assurer que votre budget et vos choix de garanties sont réellement optimisés pour votre situation ?
Il est fréquent de se sentir perdu face à la multitude de diagnostics techniques, de clauses juridiques et de critères bancaires à respecter. Ce guide pratique sur limmomalin.fr vous aide à structurer chaque étape de votre projet immobilier pour sécuriser votre investissement en toute sérénité.
- Guide projet immobilier : définir vos besoins et votre budget réel
- Financer votre achat avec les bonnes aides bancaires
- 3 critères pour choisir entre l’immobilier neuf et l’ancien
- Comment sécuriser les étapes entre l’offre et la signature ?
Guide projet immobilier : définir vos besoins et votre budget réel
Un projet immobilier réussi exige un apport personnel de 10 % minimum pour couvrir les frais de notaire. La capacité d’emprunt dépend du taux d’endettement maximal de 35 %, incluant l’assurance, impactant directement votre choix de localisation.
Déterminer avec précision votre enveloppe financière constitue la première étape indispensable avant de parcourir les annonces pour cibler la zone géographique accessible.
Identifier le type de bien et la localisation idéale
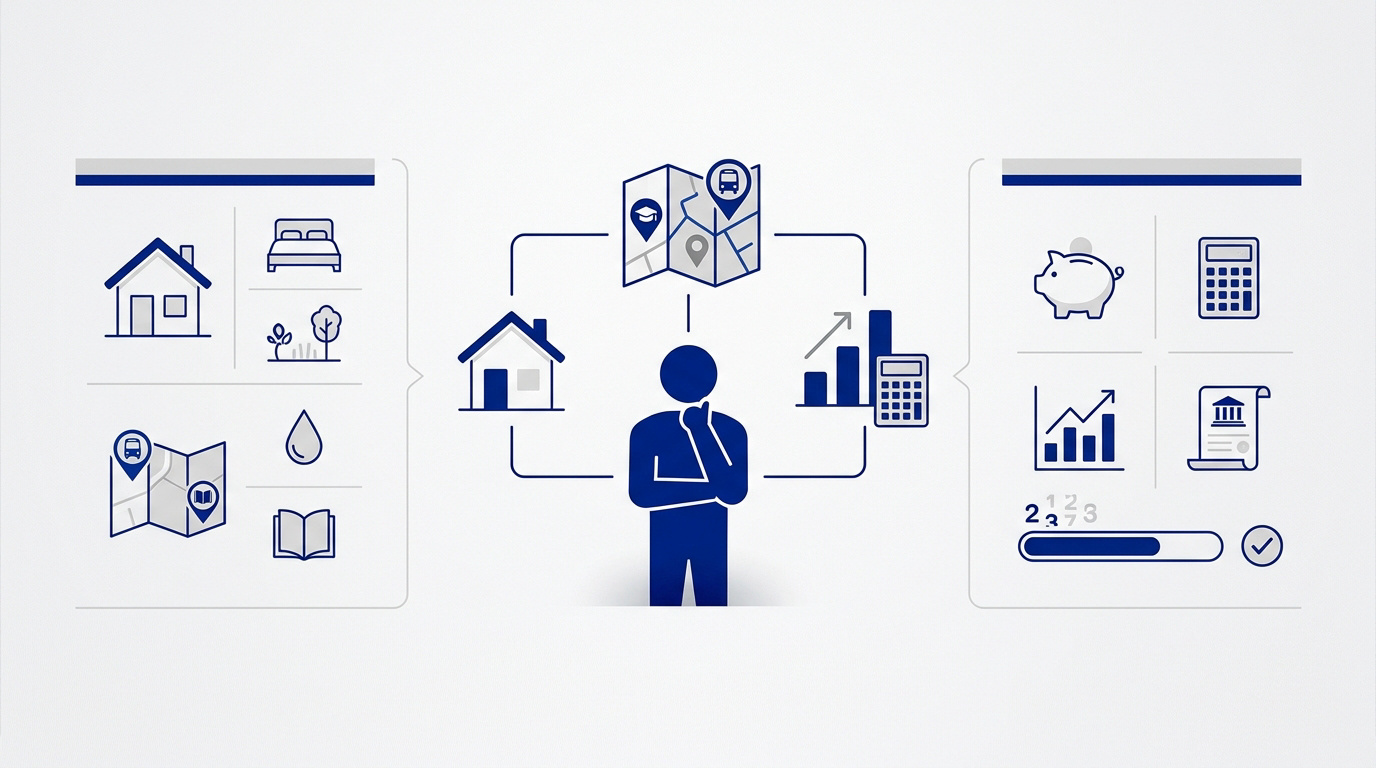
Listez vos priorités quotidiennes comme la surface ou le nombre de chambres. La proximité des transports et des écoles reste le levier majeur de la valeur vénale future. Ne négligez aucun détail pratique.
Voici les points essentiels à vérifier lors de vos recherches :
- Proximité immédiate des commerces.
- Qualité des établissements scolaires locaux.
- Projets d’urbanisme à venir.
- Diagnostic de performance énergétique global du quartier.
Visitez le secteur à différentes heures. Les nuisances sonores ou un stationnement complexe modifient radicalement votre confort de vie. Ces éléments impactent aussi fortement la facilité de revente. Soyez vigilants.
Calculer votre capacité d’emprunt sans faire d’erreur
Utilisez des simulateurs en ligne pour évaluer votre reste à vivre. Votre banquier analyse vos relevés sur trois mois. Évitez absolument tout découvert bancaire avant de soumettre votre dossier de financement.
L’apport personnel influence directement votre taux d’intérêt. Une épargne solide incite la banque à réduire sa marge commerciale. Cela permet de régler les frais annexes sans augmenter le montant total de la dette.
Le taux d’endettement ne doit pas dépasser 35 % de vos revenus. Présenter un apport personnel conséquent et une stabilité professionnelle rassure les organismes prêteurs sur votre profil.
Gardez toujours une épargne de précaution après l’achat. Ne videz pas l’intégralité de vos livrets. Pour plus de conseils, limmomalin.fr : le guide pratique pour vos projets immo vous accompagne.
Financer votre achat avec les bonnes aides bancaires
Une fois votre budget validé, vous devez explorer les différents leviers de financement disponibles pour optimiser le coût total de votre crédit.
Comparer les prêts amortissables et le prêt à taux zéro
Le prêt amortissable classique constitue le socle de votre financement. Vous remboursez le capital et les intérêts chaque mois. C’est le schéma le plus répandu en France actuellement.
Le Prêt à Taux Zéro (PTZ) soutient les primo-accédants sous conditions de ressources. Son montant varie selon la zone géographique du bien. Il réduit significativement le coût global.
Renseignez-vous sur les aides des collectivités locales. Certaines mairies proposent des subventions ou des prêts complémentaires à taux réduit. Ces dispositifs boostent souvent votre dossier bancaire.
Renforcer votre dossier de crédit pour la banque
Rassemblez vos bulletins de salaire et avis d’imposition avec soin. La clarté des documents rassure votre conseiller bancaire. Un dossier complet accélère le délai de traitement de votre demande.
Obtenez un accord de principe avant de débuter vos visites. Ce document prouve votre sérieux aux vendeurs. Il vous donne un avantage décisif lors d’une négociation serrée.
| Document requis | Utilité pour la banque | Importance (1 à 5) |
|---|---|---|
| 3 derniers relevés de compte | Vérifier la gestion des dépenses et l’absence de découvert. | 5 |
| 3 derniers bulletins de salaire | Confirmer la stabilité des revenus et la capacité de remboursement. | 5 |
| 2 derniers avis d’imposition | Valider la cohérence des revenus déclarés sur le long terme. | 5 |
| Justificatif d’apport | Prouver la capacité d’épargne et financer les frais annexes. | 4 |
| Pièce d’identité | Certifier l’identité officielle de l’emprunteur pour le contrat. | 5 |
| Justificatif de domicile actuel | Établir la résidence fiscale et l’adresse de correspondance. | 4 |
Pour réussir votre acquisition, consultez limmomalin.fr : le guide pratique pour vos projets immo qui centralise les meilleures astuces pour structurer votre financement sans stress.
Choisir les garanties et l’assurance emprunteur
La banque exige une garantie comme l’hypothèque ou la caution Crédit Logement. Le privilège de prêteur de deniers coûte moins cher en frais d’acte. Comparez bien ces options.
L’assurance emprunteur protège contre les risques de décès ou d’invalidité. Vous avez le droit de choisir un contrat externe à la banque. Cette délégation réduit souvent vos mensualités.
Vérifiez les quotités d’assurance si vous achetez à deux. Une couverture à 100 % sur chaque tête offre une sécurité maximale. Mais cela augmente le coût total.
3 critères pour choisir entre l’immobilier neuf et l’ancien
Le choix entre un logement neuf ou une bâtisse ancienne influence non seulement votre confort, mais aussi votre fiscalité et vos charges futures.
Évaluer la performance énergétique et les diagnostics
Analysez le Diagnostic de Performance Énergétique (DPE) avant toute offre. Une note G ou F impose des travaux d’isolation rapides. Ces passoires thermiques perdent de la valeur sur le marché actuel. Il faut agir vite pour éviter les pertes.
Le neuf respecte les dernières normes environnementales comme la RE2020. Vos factures de chauffage seront très faibles. C’est un argument de poids pour votre budget mensuel. En fait, la sobriété énergétique devient ici la norme.
N’oubliez pas de vérifier l’état de l’installation électrique et la présence d’amiante. Ces diagnostics obligatoires sécurisent votre futur emménagement.
Peser les avantages fiscaux et les travaux à prévoir
Les frais de notaire s’élèvent à environ 2 % dans le neuf. Dans l’ancien, comptez plutôt 7 à 8 %. Cette différence impacte l’apport personnel nécessaire au départ. C’est une somme non négligeable à sortir immédiatement.
L’ancien offre souvent plus de charme et des emplacements en centre-ville. Mais prévoyez un budget pour la rénovation. Les imprévus de chantier peuvent vite alourdir la facture. Pourtant, le cachet reste un atout de taille.
Le neuf bénéficie de la garantie décennale et de parfait achèvement. Vous ne paierez pas de gros travaux pendant dix ans. C’est une tranquillité d’esprit non négligeable. Pour vos projets, consultez limmomalin.fr : le guide pratique pour vos projets immo.
Comment sécuriser les étapes entre l’offre et la signature ?
Passer de l’intention d’achat à la remise des clés demande une rigueur administrative absolue pour éviter les mauvaises surprises juridiques.
Éviter les pièges lors de la signature du compromis
Rédigez des clauses suspensives précises concernant l’obtention de votre prêt. Si la banque refuse votre dossier, vous récupérez votre dépôt de garantie. C’est votre protection juridique essentielle.
Vous disposez d’un délai de rétractation de dix jours après la signature. Utilisez ce temps pour relire les procès-verbaux d’assemblée générale. Vérifiez l’absence de gros travaux votés.
Le site limmomalin.fr : le guide pratique pour vos projets immo recommande de surveiller ces points :
- Clause d’obtention de prêt
- Absence de servitude
- Obtention d’un permis de construire si besoin
- État des risques naturels
Anticiper les frais de notaire et les charges annexes
Les frais de notaire englobent surtout des taxes reversées à l’État. Les émoluments du notaire ne représentent qu’une petite partie. Demandez une estimation précise dès le début.
Intégrez la taxe foncière et les charges de copropriété dans vos calculs. Ces dépenses annuelles pèsent sur votre pouvoir d’achat. Demandez les derniers appels de charges pour éviter les surprises. En fait, la valeur locative cadastrale sert de base au fisc pour calculer votre taxe foncière.
Prévoyez aussi les frais de garantie bancaire et les éventuels honoraires d’agence. Ces sommes s’ajoutent au prix de vente principal.
Réussir son acquisition exige de maîtriser son taux d’endettement, de comparer les frais de notaire entre neuf et ancien, et de sécuriser son financement par une assurance adaptée. Anticipez chaque étape administrative pour concrétiser sereinement votre achat. Ce guide pratique pour vos projets immo transforme vos ambitions en une réalité durable et sécurisée.
FAQ
Quel est le taux d’endettement maximal autorisé pour obtenir un crédit immobilier ?
Pour sécuriser votre dossier, le Haut Conseil de Stabilité Financière fixe désormais le seuil de taux d’endettement à 35 %. Ce calcul inclut vos mensualités de crédit ainsi que le coût de votre assurance emprunteur, le tout rapporté à vos revenus nets mensuels. L’objectif est de garantir que vous conserviez un reste à vivre suffisant pour vos dépenses quotidiennes et vos projets personnels.
Toutefois, les banques disposent d’une certaine souplesse pour environ 20 % des dossiers, notamment si vous êtes primo-accédant. Une gestion de compte irréprochable, sans découvert, et une situation professionnelle stable sont des atouts majeurs pour rassurer votre conseiller, même si vous approchez de cette limite réglementaire.
Comment calculer sa capacité d’emprunt quand on travaille dans la fonction publique ?
En tant que fonctionnaire, votre capacité d’emprunt est évaluée selon vos revenus nets, vos charges actuelles et la durée du prêt envisagée. Les banques apprécient particulièrement la stabilité de votre statut, ce qui peut faciliter l’accès à des taux attractifs. Des simulateurs spécifiques permettent d’intégrer vos particularités et de vérifier votre éligibilité à des dispositifs avantageux comme le Prêt à Taux Zéro (PTZ).
Sachez qu’emprunter à deux est souvent un levier efficace pour augmenter votre budget global. Cela permet de cumuler les revenus tout en répartissant les risques pour l’établissement bancaire. N’oubliez pas d’inclure dans vos calculs l’apport personnel, idéalement de 10 %, pour couvrir les frais annexes sans alourdir votre dette principale.
Quel est l’impact de l’apport personnel sur le coût global d’un achat immobilier ?
Disposer d’une épargne solide au moment de l’achat est un véritable bonus pour votre projet. Si l’apport n’influence pas directement le calcul des frais de notaire, qui dépendent du prix de vente du bien, il réduit mécaniquement le montant que vous devez emprunter. Par conséquent, vous diminuez le coût total des intérêts et des frais de dossier prélevés par la banque.
Un apport personnel conséquent est également un excellent levier de négociation. Plus votre participation est élevée, plus la banque est encline à vous proposer un taux d’intérêt compétitif. Cela vous permet de garder une maîtrise totale sur votre budget et de préserver votre capacité financière pour d’éventuels travaux de décoration ou d’aménagement futur.
Comment estimer précisément les frais de notaire pour son projet ?
Les frais de notaire, ou droits de mutation, représentent une part importante de votre budget, oscillant entre 2 % dans le neuf et environ 7 à 8 % dans l’ancien. Ils se composent majoritairement de taxes reversées aux collectivités locales, de la rémunération du notaire fixée par la loi, et des débours liés aux démarches administratives. Il est essentiel de les anticiper dès le début de vos recherches pour éviter les mauvaises surprises.
Pour obtenir un chiffrage réaliste, il est recommandé d’utiliser des simulateurs en ligne officiels qui prennent en compte la localisation et la nature du bien. Cette démarche vous permet d’ajuster votre plan de financement et de vérifier que votre apport couvre bien ces frais obligatoires lors de la signature de l’acte authentique.